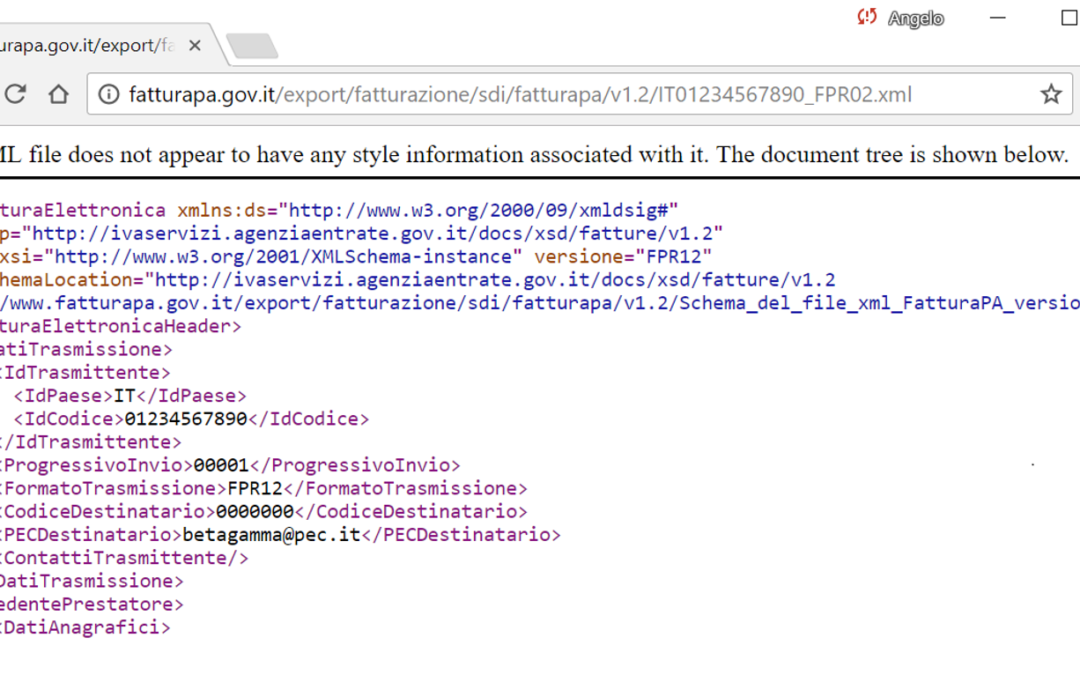
La c.d. “Legge di bilancio 2018” ha introdotto l’obbligo a partire dal 01 gennaio 2019 di emissione delle fatture esclusivamente in formato elettronico tramite il Sistema di Interscambio (SDI), per quanto riguarda le emissioni Business to Business (B2B).
Per il momento restano esclusi dall’obbligo i contribuenti in regime minimi e forfettari e le transazioni aventi ad oggetto cessioni intraUE e all’esportazione.
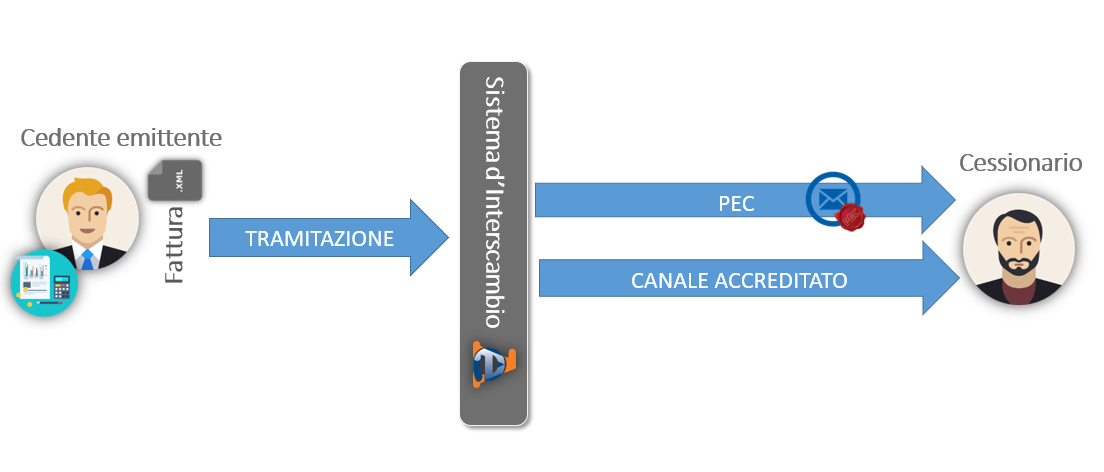
Il Sistema di Interscambio è gestito dall’Agenzia delle Entrate: ciò significa che l’emissione delle fatture, in opportuno formato (.xml), avverrà esclusivamente mediante trasmissione digitale all’Agenzia delle Entrate; sarà quest’ultima a recapitarle al cliente destinatario (tramite pec o codice ID univoco) pertanto le fatture non si riceveranno più dai fornitori ma direttamente dall’Agenzia delle Entrate.
Gli obblighi di conservazione a fini fiscali si intendono soddisfatti per le fatture elettroniche e per tutti i documenti informatici trasmessi attraverso lo SdI e memorizzati dall’Agenzia delle Entrate. Pertanto l’unica copia opponibile all’Agenzia delle Entrate è quella conservata attraverso un corretto sistema di conservazione sostitutiva.
Lo Studio Corradini si è organizzato e certificato in tal senso ed è pronto a fornire soluzioni tecnologicamente adeguate ad ogni specifica esigenza, supportando il parco clienti personalmente in tutte le singole fasi operative introdotte dalla nuova normativa.